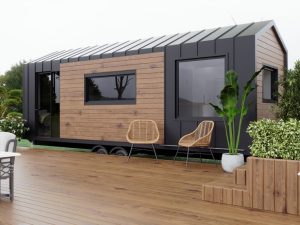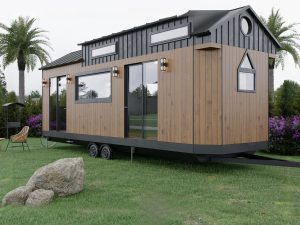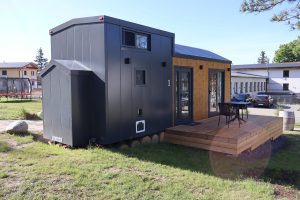
Tiny house je svobodný způsob bydlení, ale jakmile přijde na pojištění tiny house, naráží majitelé na nečekanou komplikaci. Mobilní dům totiž stojí na pomezí dvou světů – není to úplně klasické vozidlo, ale ani plnohodnotná nemovitost s pevnými základy. A právě tato dvojakost rozhoduje o tom, jakou pojistku potřebujete a kolik za ni zaplatíte. V tomto průvodci si vysvětlíme, jak pojišťovny v Česku tiny house klasifikují, jaké varianty pojištění připadají v úvahu a na co si dát pozor.
Proč je pojištění tiny house tak specifické
Hlavní problém je jednoduchý: tiny house se nachází přesně mezi vozidlem a nemovitostí. Pokud stojí na podvozku s koly a má přidělenou SPZ, pojišťovny ho posuzují podobně jako přívěs nebo karavan. Pokud je naopak usazený na pevném základu, blíží se svým charakterem klasické stavbě. Každá pojišťovna přitom přistupuje ke kategorizaci trochu jinak, a proto se může stát, že stejný dům dostane u dvou pojišťoven zcela odlišnou nabídku.
Než tedy začnete obvolávat pojišťovny, ujasněte si, do které kategorie váš tiny house spadá. Od toho se odvíjí všechno ostatní – typ smlouvy, rozsah krytí i cena. Pojištění mobilního domu v Česku proto vždy začíná otázkou: je to dům na kolech, nebo stavba?
Tiny house na SPZ: pojištění jako přívěsné vozidlo
Pokud má váš tiny house technický průkaz a registrační značku, je z pohledu zákona přívěsné vozidlo. To znamená, že se na něj vztahují stejná pravidla jako na karavany a obytné přívěsy. V praxi řešíte dvě roviny krytí:
- Povinné ručení – tedy pojištění zákonné odpovědnosti z provozu vozidla. Kryje škody, které byste způsobili jinému účastníkovi silničního provozu při tažení domu. Povinné ručení je u registrovaného přívěsu povinné ze zákona.
- Havarijní pojištění – nepovinné, ale velmi doporučené krytí samotného domu. Chrání před poškozením při nehodě během přepravy, ale často i před vandalismem, krádeží či živly v době, kdy dům stojí.
Konkrétní produkty pro karavany a přívěsy nabízí například Allianz, Česká pojišťovna i Kooperativa. Allianz navíc ve svém článku o tiny house v Česku přímo upozorňuje na specifika takové pojistky – zejména na to, že kombinace bydlení a mobility vyžaduje individuální posouzení rozsahu krytí. Vyplatí se proto poptat nabídku u více pojišťoven a porovnat, co přesně havarijní část zahrnuje.
Tiny house jako stavba: pojištění nemovitosti
Jakmile tiny house pevně usadíte na pozemek – ať už na základy, nebo jako stavbu bez kol – posouvá se do kategorie nemovitostí. V takovém případě se tiny house pojistka skládá ze dvou samostatných, ale provázaných částí:
- Pojištění budovy – kryje samotnou konstrukci domu proti živlům (vichřice, krupobití, blesk), požáru, škodám způsobeným vodou z vodovodu i vandalismu. Jde o ochranu „skořápky“ vašeho bydlení.
- Pojištění domácnosti – chrání to, co máte uvnitř: nábytek, elektroniku, spotřebiče i osobní věci. Vzhledem k tomu, že tiny house bývá vybavený na míru a často poměrně hodnotně, je tato část rozhodně na místě.
Obě složky se obvykle sjednávají najednou a tvoří kompletní ochranu obdobnou pojištění běžného rodinného domu. Rozdíl je v ocenění – u tiny house je důležité reálně vyčíslit pořizovací hodnotu, aby nedošlo k podpojištění.
Zvláštní rizika, na která myslete
Tiny house má oproti běžnému domu několik specifických slabin, které je dobré v pojistné smlouvě ošetřit:
- Přeprava – nejrizikovější moment nastává při tažení domu. Nehoda, převrácení nebo poškození konstrukce během jízdy patří mezi nejčastější vážné škody. Ujistěte se, že je přeprava krytá.
- Vloupání – kompaktní rozměry a často odlehlé umístění mohou dům činit atraktivním cílem. Kvalitní pojištění domácnosti i zabezpečení (zámky, alarm) zde hrají roli.
- Záplavy a voda – protože tiny house bývá usazený jen nízko nad terénem, je citlivější na přívalové deště a lokální záplavy než klasický dům s vyvýšeným přízemím. Krytí proti povodni a záplavě proto rozhodně neopomíjejte.
Jak si sjednání pojistky usnadnit
Pojišťovny mají tiny house stále jako poměrně neobvyklý předmět pojištění, a proto oceňují, když jim sjednání usnadníte podklady. Vyplatí se připravit:
- Fotodokumentaci – nafoťte dům zvenku i zevnitř, ideálně včetně detailů konstrukce a vybavení. Fotky slouží jako důkaz stavu při pozdější likvidaci škody.
- Inventář vybavení – seznam nábytku, spotřebičů a elektroniky s orientačními hodnotami usnadní nastavení pojistné částky domácnosti.
- Certifikát nebo technický průkaz – doklad o tom, že dům splňuje normy, výrazně urychlí celý proces a často rozhodne o tom, zda vás pojišťovna vezme jako vozidlo, nebo ne.
Právě technický průkaz je klíčový. Modely od společnosti VI invest, autorizovaného dealera tiny house v ČR, jsou dodávané s certifikací O2 / O3, díky čemuž mají platný technický průkaz. To zásadně zjednodušuje pojištění domu jako registrovaného přívěsu – pojišťovna má jasně doložené parametry vozidla a nemusíte nic složitě dokládat.
Kolik pojištění tiny house stojí
Cena se logicky liší podle hodnoty domu, zvoleného rozsahu krytí a toho, zda dům pojišťujete jako vozidlo, nebo nemovitost. Orientačně se roční pojistné pohybuje v rozmezí 3 000 až 8 000 Kč ročně. Levnější varianta odpovídá základnímu povinnému ručení, vyšší částka zahrnuje komplexní havarijní krytí nebo kombinaci pojištění budovy a domácnosti. V cenách roku 2025/2026 jde stále o velmi rozumnou investici do klidu – zvlášť uvážíme-li, jakou hodnotu kvalitní tiny house představuje.
Doporučujeme nespoléhat na jedinou nabídku. Rozdíly mezi pojišťovnami bývají u tohoto typu majetku značné, a tak se porovnání několika variant skutečně vyplatí.
Závěr: pojistěte svůj domov chytře
Pojištění tiny house není složité, jen vyžaduje pochopit, do které kategorie váš dům spadá. Pokud máte technický průkaz, řešíte povinné ručení a havarijní pojištění; pokud je dům usazený jako stavba, kombinujete pojištění budovy a domácnosti. V obou případech platí, že dobře připravené podklady – fotky, inventář a hlavně certifikát – ušetří čas i peníze.
Plánujete pořízení tiny house a chcete mít jistotu, že půjde snadno pojistit? Prohlédněte si naše modely tiny house s certifikací O2 / O3 a technickým průkazem, nebo nás rovnou kontaktujte – ve VI invest vám poradíme nejen s výběrem domu, ale i s tím, jak ho co nejvýhodněji pojistit.