Pořizujete si tiny house a hlavou vám vrtá jedna praktická otázka: budete za něj každý rok platit daň z nemovitosti, nebo ne? Odpověď je překvapivě jednoduchá, ale závisí na jednom klíčovém rozlišení – jestli je váš domek movitá, nebo nemovitá věc. V tomto článku vám srozumitelně vysvětlíme, jak na to česká legislativa nahlíží, kolik byste případně platili a na co si dát pozor při nákupu i případném pronájmu.
Co říká zákon: norma č. 338/1992 Sb.
Základní pravidla pro zdanění nemovitostí v Česku stanovuje zákon č. 338/1992 Sb., o dani z nemovitých věcí. Tato norma rozlišuje dvě hlavní kategorie předmětů daně – pozemky a stavby a jednotky. A právě tady je jádro celé otázky: daň z nemovitých věcí se ze své podstaty týká pouze toho, co je nemovitou věcí. Pokud váš tiny house nemovitou věcí není, daň z nemovitosti za samotný domek jednoduše neplatíte.
Klíčové tedy je správně zařadit, do které kategorie váš konkrétní domek spadá. A to se odvíjí od jeho technického provedení a způsobu, jakým je umístěn na pozemku.
Movitá vs. nemovitá věc: rozhodující rozdíl
V praxi existují dvě základní varianty tiny house a každá má jiný daňový režim:
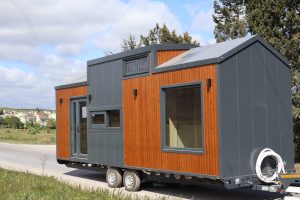
- Tiny house jako přívěs (s SPZ) – domek postavený na homologovaném podvozku, registrovaný jako přívěs s přidělenou registrační značkou, je z pohledu práva movitou věcí. To znamená, že daň z nemovitosti se neplatí. Jde o tzv. mobilní dům a daně se řídí pravidly pro vozidla, nikoliv pro stavby.
- Tiny house jako stavba (zapsaná v katastru) – pokud je domek pevně spojen se zemí, postaven na základech a zapsán do katastru nemovitostí, stává se nemovitou věcí a podléhá dani z nemovitých věcí.
Toto rozlišení je naprosto zásadní. Pokud řešíte tiny house jako movitá věc a daně, klíčová je registrace domku jako přívěsu. VI invest, autorizovaný dealer tiny house v ČR, nabízí modely s certifikací kategorie O2/O3, které jsou registrovatelné jako vozidlo – domek tak spadá spíše do kategorie movitých věcí a s daní z nemovitosti si starosti dělat nemusíte.
Jak se počítá daň, pokud je tiny house stavbou
Dejme tomu, že váš domek je trvalou stavbou zapsanou v katastru. Jak vysokou daň budete platit? Výpočet je naštěstí poměrně transparentní a opírá se o několik proměnných:
- Základ daně – tvoří ho zastavěná plocha v m², tedy půdorys vašeho domku.
- Sazba daně – pro stavbu sloužící k bydlení činí základní sazba 2 Kč za každý m² zastavěné plochy.
- Koeficient dle obce – pohybuje se v rozmezí 0,5 až 5,0 podle počtu obyvatel obce. Malé obce mají nízký koeficient, velká města naopak vysoký.
Ukažme si to na příkladu. Mějme tiny house o zastavěné ploše 25 m² ve středně velké obci:
25 m² × 2 Kč × 1,5 (koeficient střední obce) = 75 Kč ročně
Jak vidíte, jde o symbolickou částku. V reálu se daň z nemovitosti za tiny house o ploše kolem 25 m² pohybuje nejčastěji v rozmezí 100 až 500 Kč ročně – tedy řádově méně, než kolik utratíte za jednu nádrž paliva. Daň z nemovitosti tak rozhodně nepatří mezi argumenty proti pořízení tiny house jako stavby.
Pozor na daň z pozemku
Tady je důležité upozornění, které mnozí přehlížejí. Daň z pozemku platíte vždy, pokud pozemek vlastníte – a to bez ohledu na to, co na něm stojí. Ať už na vašem pozemku máte mobilní dům na kolech, trvalou stavbu, nebo je úplně prázdný, daň z pozemku se vás týká vždy jako vlastníka.
To znamená, že i když je váš tiny house movitou věcí a sám o sobě dani nepodléhá, jako majitel pozemku pod ním stejně budete odvádět daň z pozemku. Její výše se odvíjí od výměry, druhu pozemku a opět od obecního koeficientu. Pokud máte domek umístěný v kempu, na pronajatém pozemku nebo na pozemku někoho jiného, daň z pozemku platí jeho vlastník, nikoliv vy.
DPH při nákupu: 21 % nebo 12 %?
Daňová stránka tiny house se netýká jen každoroční daně, ale i jednorázové DPH při nákupu. A i tady hraje roli, jak je domek právně zařazen:
- Přívěs (vozidlo) – podléhá základní sazbě 21 % DPH, stejně jako jakékoliv jiné vozidlo.
- Stavba pro bydlení – může spadat do snížené sazby 12 % DPH, která se vztahuje na stavby pro bydlení a sociální bydlení.
Rozdíl mezi sazbami je devět procentních bodů, což u domku za stovky tisíc korun představuje znatelnou částku ve výsledné ceně. Při výběru konkrétního modelu a jeho právního provedení se proto vyplatí promyslet nejen každoroční daň, ale i to, jaká DPH se na pořízení vztahuje. Dům na kolech a jeho daňová povinnost tak má dvě roviny – jednorázovou i opakovanou.
Daň z příjmů, pokud domek pronajímáte (glamping)
Stále více majitelů tiny house jej využívá ke krátkodobému pronájmu přes platformy jako Airbnb nebo Booking, ať už jako glampingové ubytování či rekreační objekt. Pozor – příjmy z pronájmu jsou zdanitelným příjmem a je třeba je řešit v daňovém přiznání.
Co byste měli vědět:
- Příjmy z Airbnb a Booking patří mezi zdanitelné příjmy a běžně se daní jako příjem z nájmu nebo z podnikání podle charakteru činnosti.
- Paušální výdaj 30 % – u příjmů z nájmu si můžete uplatnit paušální výdaje ve výši 30 % z příjmů, nebo si vést skutečné náklady, pokud jsou vyšší.
- Příležitostný pronájem do 30 000 Kč ročně – nepravidelný, příležitostný příjem do této hranice je od daně z příjmů osvobozen.
Pokud tedy domek pronajímáte jen výjimečně a vejdete se pod limit, daňová povinnost vám nevznikne. Při pravidelnějším a výnosnějším pronájmu už je ale na místě příjmy řádně přiznat – ideálně po konzultaci s daňovým poradcem, který zohlední vaši konkrétní situaci.
Závěr: daně nejsou důvod k obavám
Shrňme si to. Pokud je váš tiny house registrovaný jako přívěs s SPZ, je movitou věcí a daň z nemovitosti za něj neplatíte. Pokud jde o trvalou stavbu v katastru, daň existuje, ale je symbolická – obvykle jen stovky korun ročně. Daň z pozemku platíte vždy jako jeho vlastník, při nákupu rozhoduje sazba DPH (21 % vs. 12 %) a při pronájmu počítejte se zdaněním příjmů s možností paušálu nebo osvobození do 30 000 Kč ročně.
Daňová stránka tedy rozhodně není překážkou – naopak, při správně zvoleném provedení domku ji máte plně pod kontrolou. Chcete poradit, který model nejlépe sedne vašim plánům i daňové situaci? Prohlédněte si nabídku certifikovaných modelů VI invest na stránce /modely/, nebo se nám ozvěte přes /kontakt/ – rádi vám pomůžeme vybrat řešení na míru.